Domain deutsches-kabarett.de kaufen?
Wir ziehen mit dem Projekt
deutsches-kabarett.de um.
Sind Sie am Kauf der Domain
deutsches-kabarett.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutsches-kabarett.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
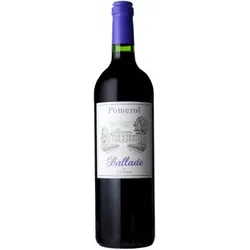
Ballade de La Pointe 2020 - Zweitwein Château La Pointe - 0.75LDer Zweitwein des CHÂTEAU La Pointe, der Ballade de La Pointe, ist ein sehr eleganter, reichhaltiger und bemerkenswert lieblicher Wein. Er ist tiefrot und bietet eine Nase von wilden Früchten wie Sauerkirsche oder Brombeere, und dazu blumigen Noten wie Veilchen. Samtig, mit einer schönen Süße, ist dieser wunderbare Jahrgang raffiniert und setzt sich mit einer bemerkenswerten Schmackhaftigkeit fort. Er verfügt zudem über ein hervorragendes Preis-Leistungs-Verhältnis.25,33 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
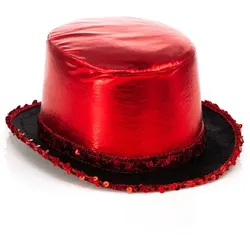
Zylinder "Kabarett", rotZylinder Kabarett – Hut ab vor diesem eleganten Zylinder in feurigem Rot! Damit machen Sie nicht nur auf der Cabaret-Bühne eine gute Figur!Besonderheiten: eleganter Zylinder aus Filz, mit glänzendem Lackstoff überzogen und mit Paillettenborten verziertLieferumfang: ZylinderGrößenhinweis: Kopfweite 58, Höhe 12 cmFarbe: rotStoffart: Filz, LackstoffMaterial: 100 % PolyesterWow, wir ziehen den Zylinder vor so einem charismatischen Auftritt! Als Künstler begeistern Sie Charleston- und Cabaret-Fans gleichermaßen und trauen sich bestimmt auch bald auf die große Broadway-Bühne – mit diesem Zylinder steht zumindest schon ein Teil Ihres glamourösen Outfits!6,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zylinder "Kabarett", goldZylinder Kabarett – Hut ab vor diesem eleganten Zylinder in edlem Gold! Damit machen Sie nicht nur auf der Cabaret-Bühne eine gute Figur!Besonderheiten: eleganter Zylinder aus Filz, mit glänzendem Lackstoff überzogen und mit Paillettenborten verziertLieferumfang: ZylinderGrößenhinweis: Kopfweite 58, Höhe 12 cmFarbe: goldStoffart: Filz, LackstoffMaterial: 100 % PolyesterWow, wir ziehen den Zylinder vor so einem charismatischen Auftritt! Als Künstler begeistern Sie Charleston- und Cabaret-Fans gleichermaßen und trauen sich bestimmt auch bald auf die große Broadway-Bühne – mit diesem Zylinder steht zumindest schon ein Teil Ihres glamourösen Outfits!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Plath, Maike: 'Freeze!' & 'Blick ins Publikum!''Freeze!' & 'Blick ins Publikum!' , Das Methoden-Repertoire für Darstellendes Spiel und Theaterunterricht. 96 Karten (B5-Karton) mit 12-seitigem Booklet in Klappbox. Mit Erweiterungsset als Download , Seitenbrausen & Körpermassagedüsen > Duschen, Badewannen & Teile , Auflage: 2. Auflage, Erscheinungsjahr: 20240717, Produktform: NonBook, Autoren: Plath, Maike, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 96, Keyword: Darstellendes Spiel; Schauspielerei; Theaterpädagogik; Theaterunterricht; Unterricht, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Pädagogik / Theaterpädagogik~Theaterpädagogik~Lernmittel~Unterrichtsmedium~Bildungspolitik~Politik / Bildung, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Bildungsstrategien und -politik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: NONBO, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Beltz, Julius, GmbH & Co. KG, Länge: 250, Breite: 174, Höhe: 45, Gewicht: 1562, Produktform: NonBook, Genre: Schule und Lernen, Genre: Schule und Lernen,53,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
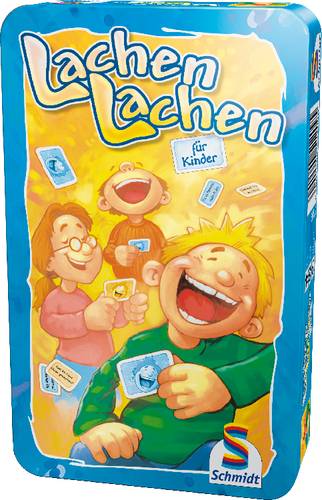
Lachen lachen Mitbringspiel in der Metalldose"Kannst du Skateboard fahren?" "Nur wenn ich im Bus sitze." Dieses lustige Frage- und Antwortspiel für beliebig viele Kinder bietet 2700 mögliche Frage- und Antwortkombinationen. Jede Runde verbreitet gute Laune!6,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ballade de La Pointe 2020 - Zweitwein Château La Pointe - 0.75LDer Zweitwein des CHÂTEAU La Pointe, der Ballade de La Pointe, ist ein sehr eleganter, reichhaltiger und bemerkenswert lieblicher Wein. Er ist tiefrot und bietet eine Nase von wilden Früchten wie Sauerkirsche oder Brombeere, und dazu blumigen Noten wie Veilchen. Samtig, mit einer schönen Süße, ist dieser wunderbare Jahrgang raffiniert und setzt sich mit einer bemerkenswerten Schmackhaftigkeit fort. Er verfügt zudem über ein hervorragendes Preis-Leistungs-Verhältnis.25,33 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Zylinder "Kabarett", rotZylinder Kabarett – Hut ab vor diesem eleganten Zylinder in feurigem Rot! Damit machen Sie nicht nur auf der Cabaret-Bühne eine gute Figur!Besonderheiten: eleganter Zylinder aus Filz, mit glänzendem Lackstoff überzogen und mit Paillettenborten verziertLieferumfang: ZylinderGrößenhinweis: Kopfweite 58, Höhe 12 cmFarbe: rotStoffart: Filz, LackstoffMaterial: 100 % PolyesterWow, wir ziehen den Zylinder vor so einem charismatischen Auftritt! Als Künstler begeistern Sie Charleston- und Cabaret-Fans gleichermaßen und trauen sich bestimmt auch bald auf die große Broadway-Bühne – mit diesem Zylinder steht zumindest schon ein Teil Ihres glamourösen Outfits!6,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Zylinder "Kabarett", goldZylinder Kabarett – Hut ab vor diesem eleganten Zylinder in edlem Gold! Damit machen Sie nicht nur auf der Cabaret-Bühne eine gute Figur!Besonderheiten: eleganter Zylinder aus Filz, mit glänzendem Lackstoff überzogen und mit Paillettenborten verziertLieferumfang: ZylinderGrößenhinweis: Kopfweite 58, Höhe 12 cmFarbe: goldStoffart: Filz, LackstoffMaterial: 100 % PolyesterWow, wir ziehen den Zylinder vor so einem charismatischen Auftritt! Als Künstler begeistern Sie Charleston- und Cabaret-Fans gleichermaßen und trauen sich bestimmt auch bald auf die große Broadway-Bühne – mit diesem Zylinder steht zumindest schon ein Teil Ihres glamourösen Outfits!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Plath, Maike: 'Freeze!' & 'Blick ins Publikum!''Freeze!' & 'Blick ins Publikum!' , Das Methoden-Repertoire für Darstellendes Spiel und Theaterunterricht. 96 Karten (B5-Karton) mit 12-seitigem Booklet in Klappbox. Mit Erweiterungsset als Download , Seitenbrausen & Körpermassagedüsen > Duschen, Badewannen & Teile , Auflage: 2. Auflage, Erscheinungsjahr: 20240717, Produktform: NonBook, Autoren: Plath, Maike, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 96, Keyword: Darstellendes Spiel; Schauspielerei; Theaterpädagogik; Theaterunterricht; Unterricht, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Pädagogik / Theaterpädagogik~Theaterpädagogik~Lernmittel~Unterrichtsmedium~Bildungspolitik~Politik / Bildung, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Bildungsstrategien und -politik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: NONBO, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Beltz, Julius, GmbH & Co. KG, Länge: 250, Breite: 174, Höhe: 45, Gewicht: 1562, Produktform: NonBook, Genre: Schule und Lernen, Genre: Schule und Lernen,53,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nielsen, Cecilie Szkotak: Mehr Publikum gewinnenMehr Publikum gewinnen , Toolbox für Orchester und Ensembles , Tuning Airboxes > Luftversorgung , Erscheinungsjahr: 20241216, Titel der Reihe: Edition das Orchester##, Autoren: Nielsen, Cecilie Szkotak~Rasmussen, Søren Mikael, Seitenzahl/Blattzahl: 176, Keyword: Konzertbesucher; Orchester; Publikum, Fachschema: Musik / Wirtschaft~Orchester, Warengruppe: HC/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 359, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.